Analiza · poročilo Agencije za energijo 2025 · 5. 9. 2026
Cilj presežen štirikrat. Vozniku v tranzitu to ne pomaga dosti.
Agencija za energijo je objavila letno poročilo o stanju energetike za leto 2025, 364 strani. Najbolj oprijemljiv izsledek se tiče polnilne infrastrukture, pogledali pa smo tudi avtomobile, fotovoltaiko in baterije, povsod v primerjavi z lastnim terenskim delom.
E-mobilnost: infrastruktura prehiteva vozila
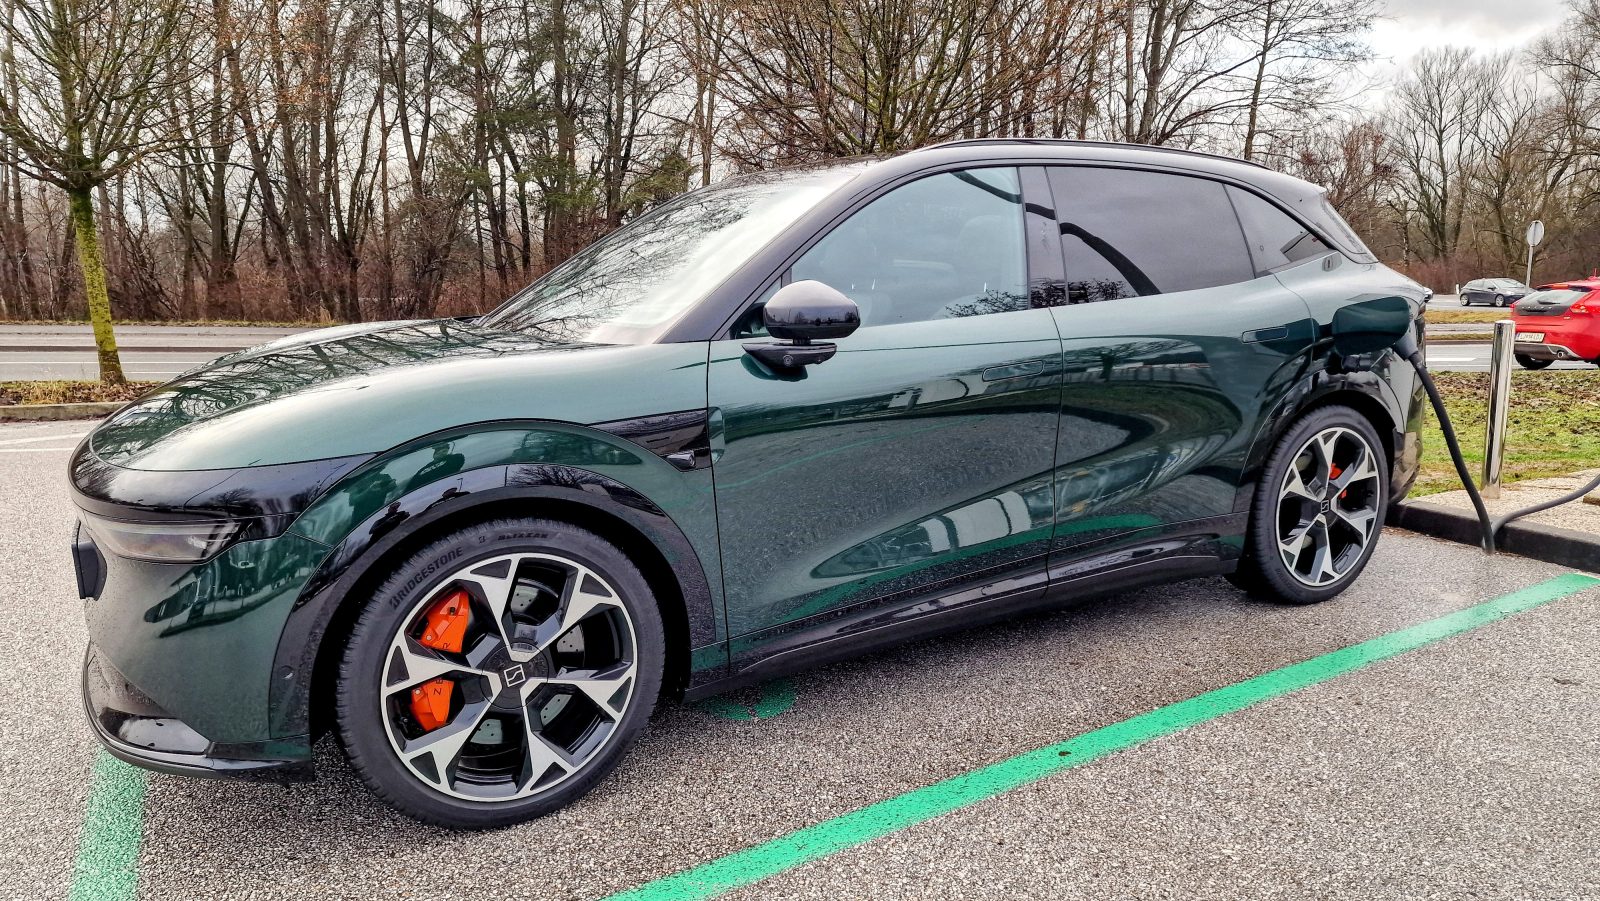
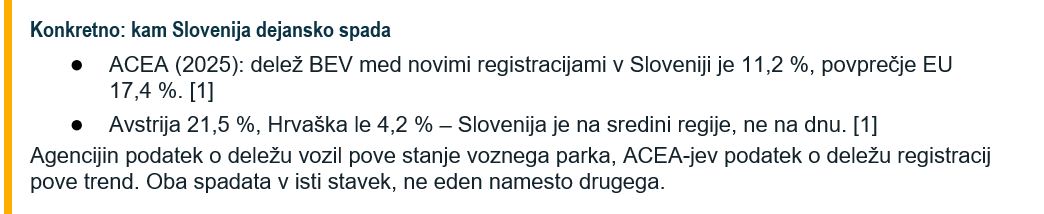
Agencija poroča, da je bilo konec leta 2025 v Sloveniji registriranih 29.219 električnih vozil (BEV in PHEV skupaj), 36,9 % več kot leto prej, kar predstavlja 2,05 % vseh osebnih in lahkih gospodarskih vozil. Prispevek se v nadaljevanju osredotoča le na povsem električna vozila (BEV): teh je bilo konec leta 2025 23.310, od tega 22.563 osebnih vozil (M1) in 747 lahkih gospodarskih vozil (N1). Agencija navaja, da vpeljava elektromobilnosti zaostaja za državno strategijo iz leta 2017, in to kljub temu, da smo pri polnilni infrastrukturi cilje EU že krepko presegli. [2][3][8]
EAFO te podatke spremlja enotno za vso EU, zato je Slovenija neposredno primerljiva z drugimi članicami. Priključne hibride (PHEV) izpuščamo, razen kjer Agencija sama poroča skupne podatke za BEV in PHEV, kar izrecno označimo.
Samo štirje dobavitelji so imeli v letu 2025 produkt, prilagojen rabi BEV; skupaj so dobavili 9,46 GWh energije za polnjenje, 17,9 % več kot leto prej. Agencija omenja dvosmerno polnjenje (V2G) kot smer razvoja, a brez konkretnega pilota, čeprav je to temo že naslavljala tudi zunaj letnega poročila (na primer z vprašalnikom o zanimanju za V2G jeseni 2024).
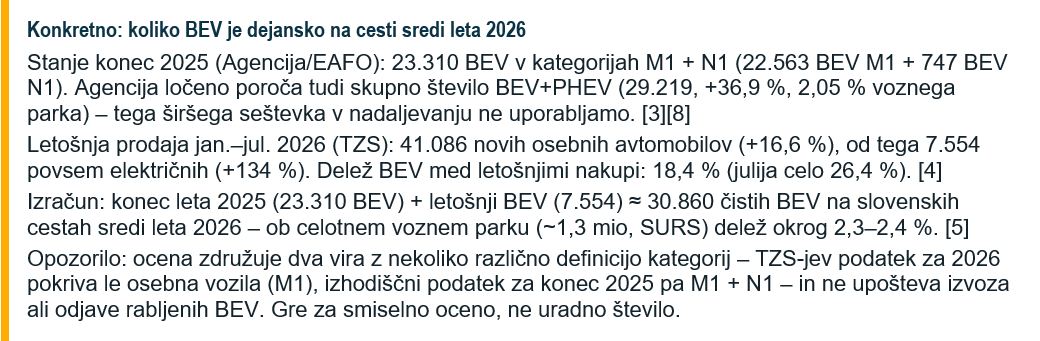
Rast prodaje je precej hitrejša od rasti deleža BEV v celotnem voznem parku, kar je pričakovano, saj je slovenski vozni park star (povprečna starost presega 11 let) in se obnavlja počasi. Tudi ob skoraj 20-odstotnem deležu BEV med letošnjimi novimi avtomobili bo za podvojitev deleža v voznem parku, z današnjih okoli 2,3–2,4 % na okoli 5 %, ob enaki hitrosti rasti potrebnih še več let.
Fotovoltaika: netiranje je mrtvo, tržni model je tu
To je najbolj oprijemljiva sprememba v celotnem poročilu. Skoraj vse naprave (64.031) so fotovoltaične elektrarne, fotovoltaika pa je daleč najhitreje rastoč obnovljivi vir v državi. [3]
A pozor, lastniki streh: sistem letnega netiranja je za nove vloge mrtev. Po 1. 1. 2024 se vanj lahko vključijo le tisti, ki so vlogo oddali pred tem datumom, vsi novi gredo v tržni model samooskrbe. To spremeni ekonomiko vsake nove fotovoltaične elektrarne na slovenski strehi.
Upad časovno sovpada z ukinitvijo netiranja za nove vloge. DeMS-ova razlaga je, da je velik del lastnikov, ki so želeli ujeti staro, ugodnejše netiranje, vlogo oddal pred rokom 31. 12. 2023, priključitve pa so sledile večinoma v letu 2024, ki je zato postalo navalno, leto 2025 pa je prineslo posledični upad. Iz agencijskih podatkov sicer ni mogoče dokazati, da je to edini ali glavni vzrok. [3]
Po neuradnih navedbah nekaterih večjih slovenskih dobaviteljev se je v letu 2025 ohladilo tudi povpraševanje po novih fotovoltaičnih elektrarnah; to je tržno opažanje, ne agencijin podatek.
Prav tem lastnikom poročilo ponuja novost: souporabo energije, ki je zakonsko mogoča od 1. julija 2026 (ZOEE-A). Lastnik bo viške lahko obračunsko prenesel na druge uporabnike omrežja po vsej državi, tudi k drugemu dobavitelju. Za lastnike, ki so izpadli iz netiranja in nimajo hranilnika, je to nova pot, da viške unovčijo. Souporaba sicer zniža le strošek energije, ne pa omrežnine in drugih postavk računa.
Povezava, ki manjka
Fotovoltaika in e-mobilnost sta v poročilu obravnavani ločeno, čeprav sta v praksi vse pogosteje povezani: lastnik strehe, ki polni BEV podnevi iz lastnih viškov, plača bistveno manj kot pri polnjenju iz omrežja. Koliko slovenskih BEV se dejansko polni na ta način, iz javnih podatkov ni razvidno; to bi si zaslužilo lastno analizo.
Polnilna mesta: dovolj kilovatov, premalo uporabnosti
2.545 javnih polnilnih mest, skupna moč 96,3 MW. Uredba AFIR je za Slovenijo ob koncu leta 2025 zahtevala 34,51 MW (za BEV in PHEV skupaj); to zahtevo smo presegli skoraj trikrat. 77,7 % polnilnih mest je srednje hitrih AC (7,4–22 kW); s hitrimi trifaznimi AC nad 22 kW (1,6 %) in počasnimi enofaznimi pod 7,4 kW (0,9 %) je celoten AC-delež 80,2 %, preostalih 19,8 % pa so hitra ali ultrahitra DC-mesta, kar je praktično enako povprečju EU. [3][6]
AFIR: formalno presegamo, a uporabnost je drugo vprašanje

Po uredbi AFIR mora biti za vsako BEV na voljo najmanj 1,3 kW javne polnilne moči. Slovenija je imela ob koncu leta 2025 96,3 MW, po registru NAP v začetku septembra 2026 pa že 171,7 MW. Ob okoli 30.860 BEV sredi leta 2026 to pomeni 5,6 kW na vozilo, več kot štirikrat toliko, kot zahteva AFIR; tudi po agencijinih podatkih za konec leta 2025 (96,3 MW na 23.310 BEV) je presežek več kot trikraten. [6][8]
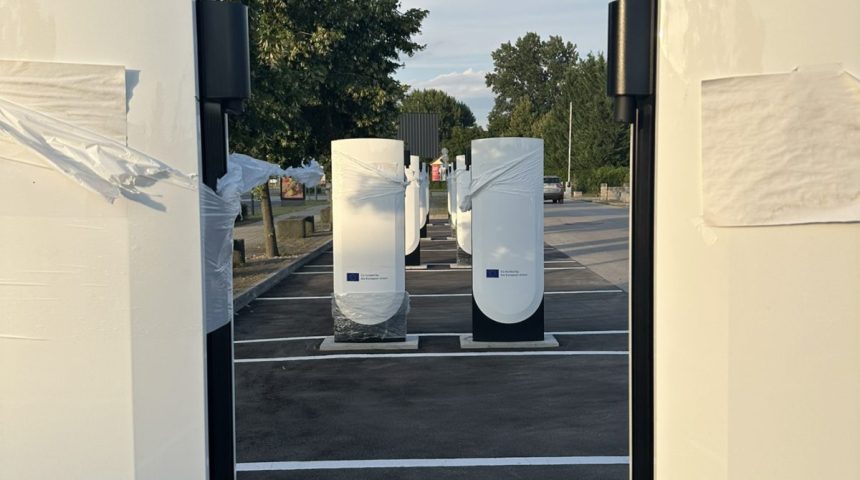
AFIR vzdolž jedrnega omrežja TEN-T zahteva tudi polnilne parke za osebna vozila na vsakih 60 km: do konca leta 2025 s skupno močjo najmanj 400 kW in vsaj enim mestom s 150 kW, do konca leta 2027 pa najmanj 600 kW z vsaj dvema takima mestoma. Za tovorna vozila so pragovi višji (parki z najmanj 1.400 kW). Prvo tako infrastrukturo smo dobili šele v letu 2025, ko je Petrol na avtocestnem postajališču Lukovica – jug odprl kombinirani polnilni park z dvema polnilnicama po najmanj 350 kW za tovornjake in šestimi mesti po 150 kW za osebna vozila. Takih zmogljivih vozlišč je pri nas še vedno le peščica; ob zaostritvi zahteve leta 2027 ostaja odprto, ali jih bomo postavili dovolj hitro. [6][9]
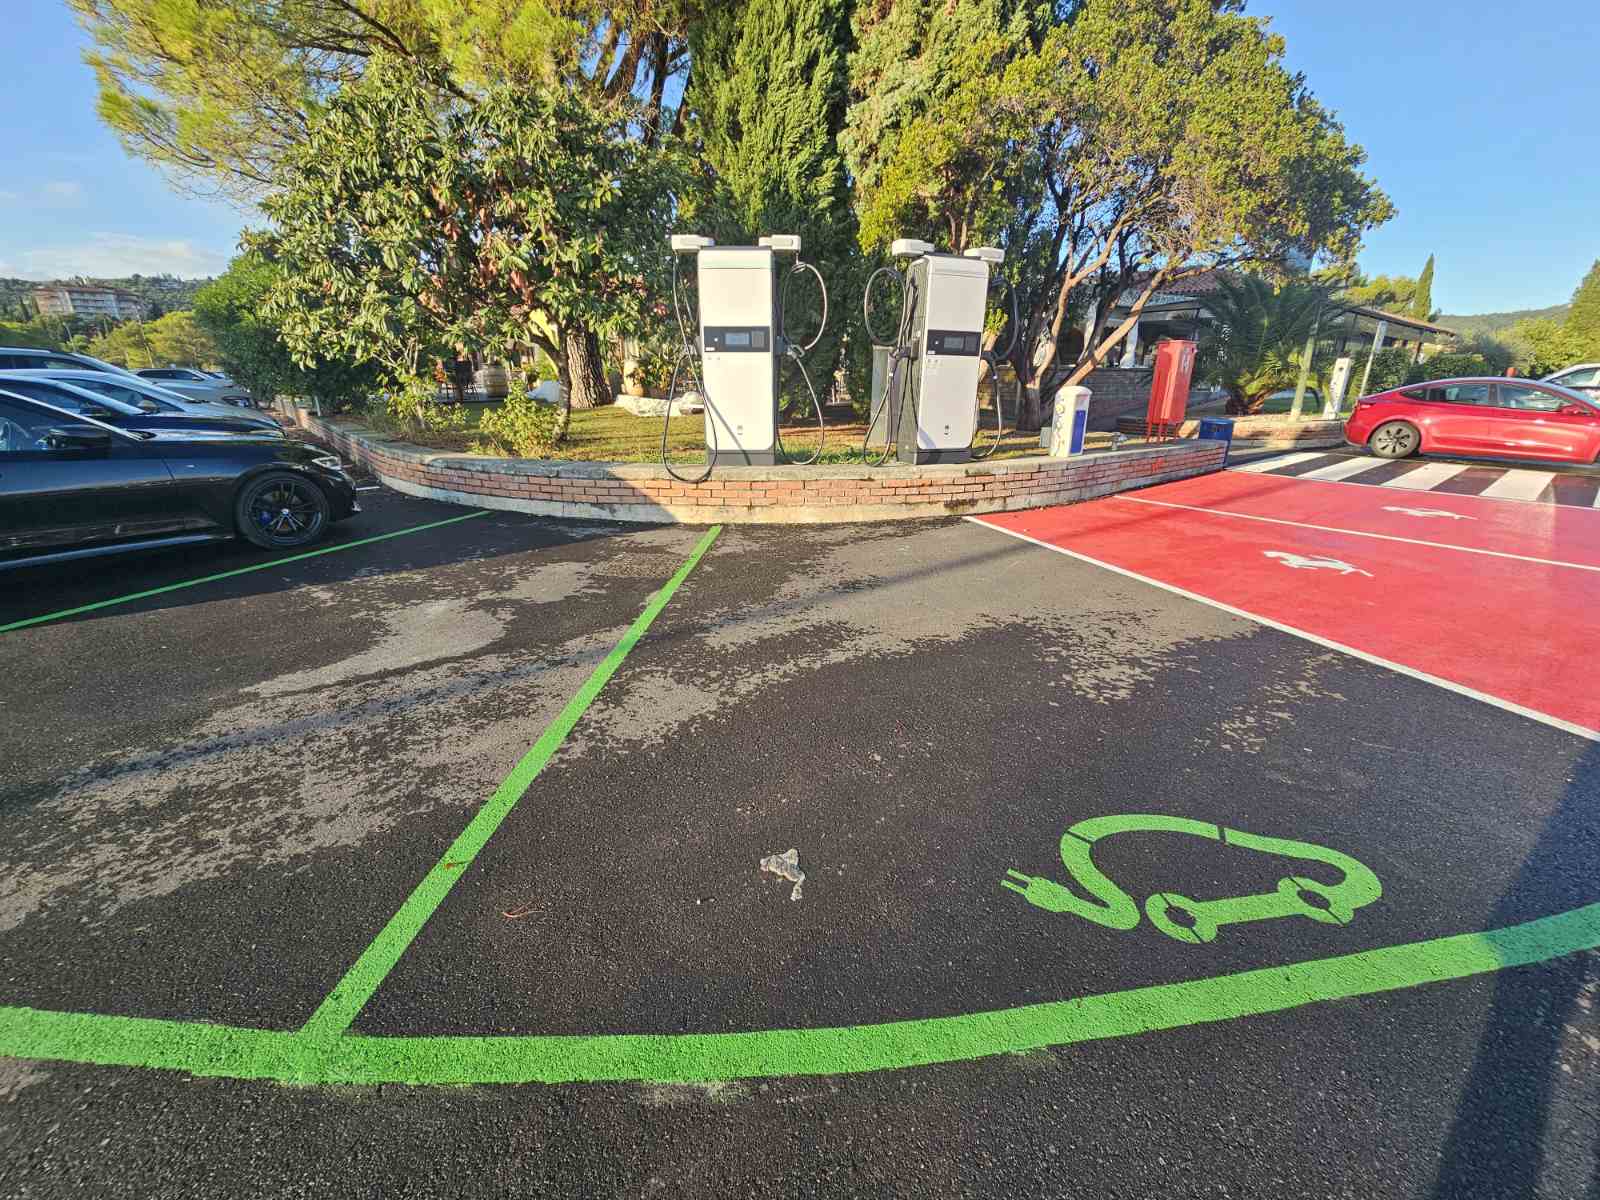
Ob upoštevanju dejanskega števila BEV in povprečne moči na novo priključenih mest (11,6 kW za AC-mesta, manj kot v letih 2023–2025) postane jasno, zakaj DeMS ocenjuje, da je presežek v veliki meri »papirnat« (to je naša interpretacija, ne ugotovitev Agencije). Splošna zahteva AFIR (1,3 kW na BEV) namreč ne predpisuje moči polnjenja, zato je počasna AC-polnilnica zanjo enakovredna hitri; večina slovenskih mest pa je prav takih, primernih za nočno ali destinacijsko polnjenje, ne za voznike na dolgih poteh ob koridorjih TEN-T. [7][11]
Papir proti cesti, v številkah
- Skupna moč
- 96,3 MW
- Moč na BEV
- 4,13 kW
- Skupna moč
- 171,7 MW
- Povprečna moč na mesto
- 37,35 kW
Razlika ni napaka, je metodologija: EAFO izloči nepotrjena ali nedelujoča mesta, NAP vključuje vsa vpisana. NAP je bolj celovit, a ne odraža nujno dejanske uporabnosti na terenu.
Dovolj za nočno polnjenje doma, ne za postanek na poti. Nadgradnja vseh 370 mest (danes povprečno 3,3 kW) na nacionalno AC-povprečje (14,3 kW) bi k skupni moči dodala komaj 4 MW, 2,4 % od 171,7 MW. Problem torej ni v manjkajočih megavatih, ampak v razdrobljenosti obstoječe moči na mesta, ki za tranzitno polnjenje ne zadostujejo.
Primer: Voltris
Voltris upravlja 18,2 % EU-sofinanciranih mest, ne vseh mest v državi, zato ni reprezentativen za celotno omrežje, je pa najbolj oprijemljiv in poimenovan primer istega vzorca, ki se kaže tudi v nacionalnem povprečju. Zato mu namenjamo več prostora kot drugim upravljavcem, ne ker bi bil edini ali največji, temveč ker gre za najbolje dokumentiran primer.
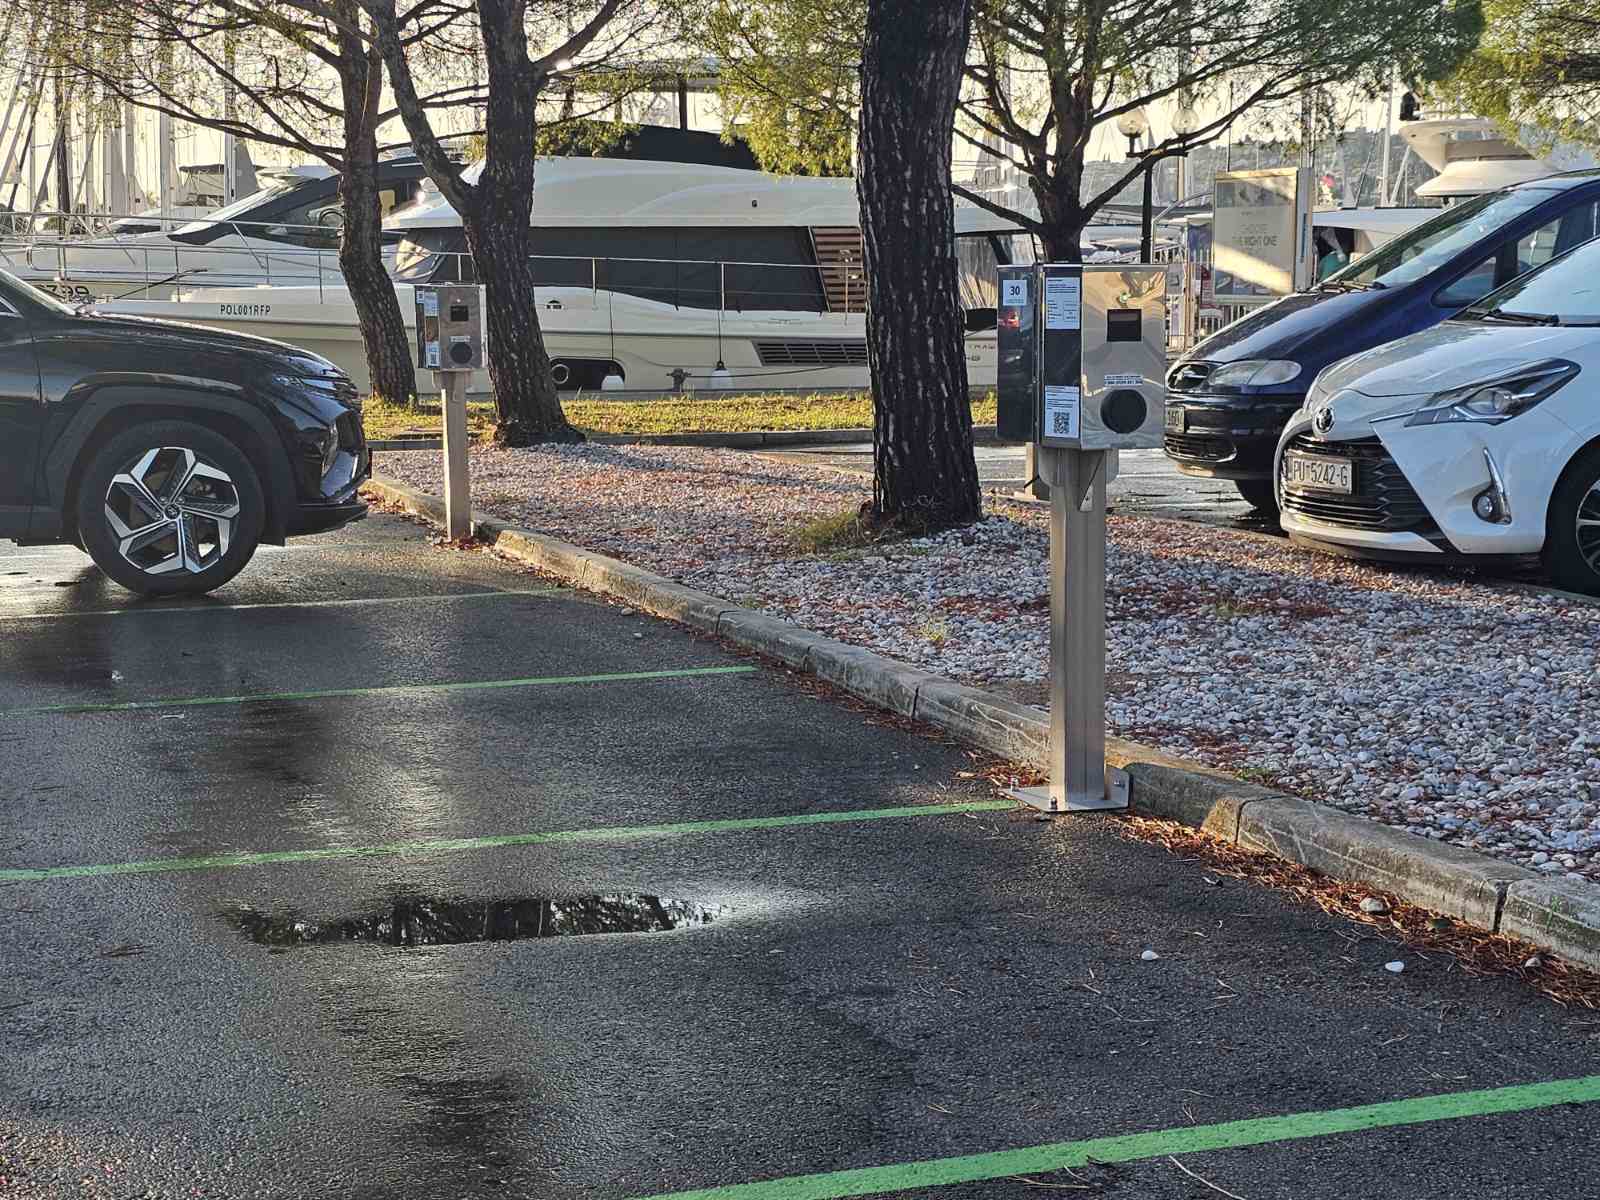
Voltris, d. o. o. (ustanovljen decembra 2025) je v manj kot devetih mesecih postal upravljavec 307 EU-sofinanciranih mest, 18,2 % vseh tako financiranih mest v Sloveniji. Povprečna moč: 8,53 kW proti nacionalnemu povprečju 37,3 kW. 71,8 % mest je na najnižji dovoljeni moči (3,7–4 kW); pri Marini Portorož 77 od 79 mest.

To pojasnilo ne razreši vprašanja v celoti: nacionalno povprečje AC-mest je 14,3 kW, kar pomeni, da je večina AC-mest v državi nad najnižjo dopustno močjo, tudi na lokacijah, kjer bi dolg postanek prav tako opravičeval nižjo moč. Samo dopuščanje razpona pa ne pojasni v celoti, zakaj je pri Voltrisovih mestih delež na najnižji moči (71,8 %) tako izrazito nad tem povprečjem.
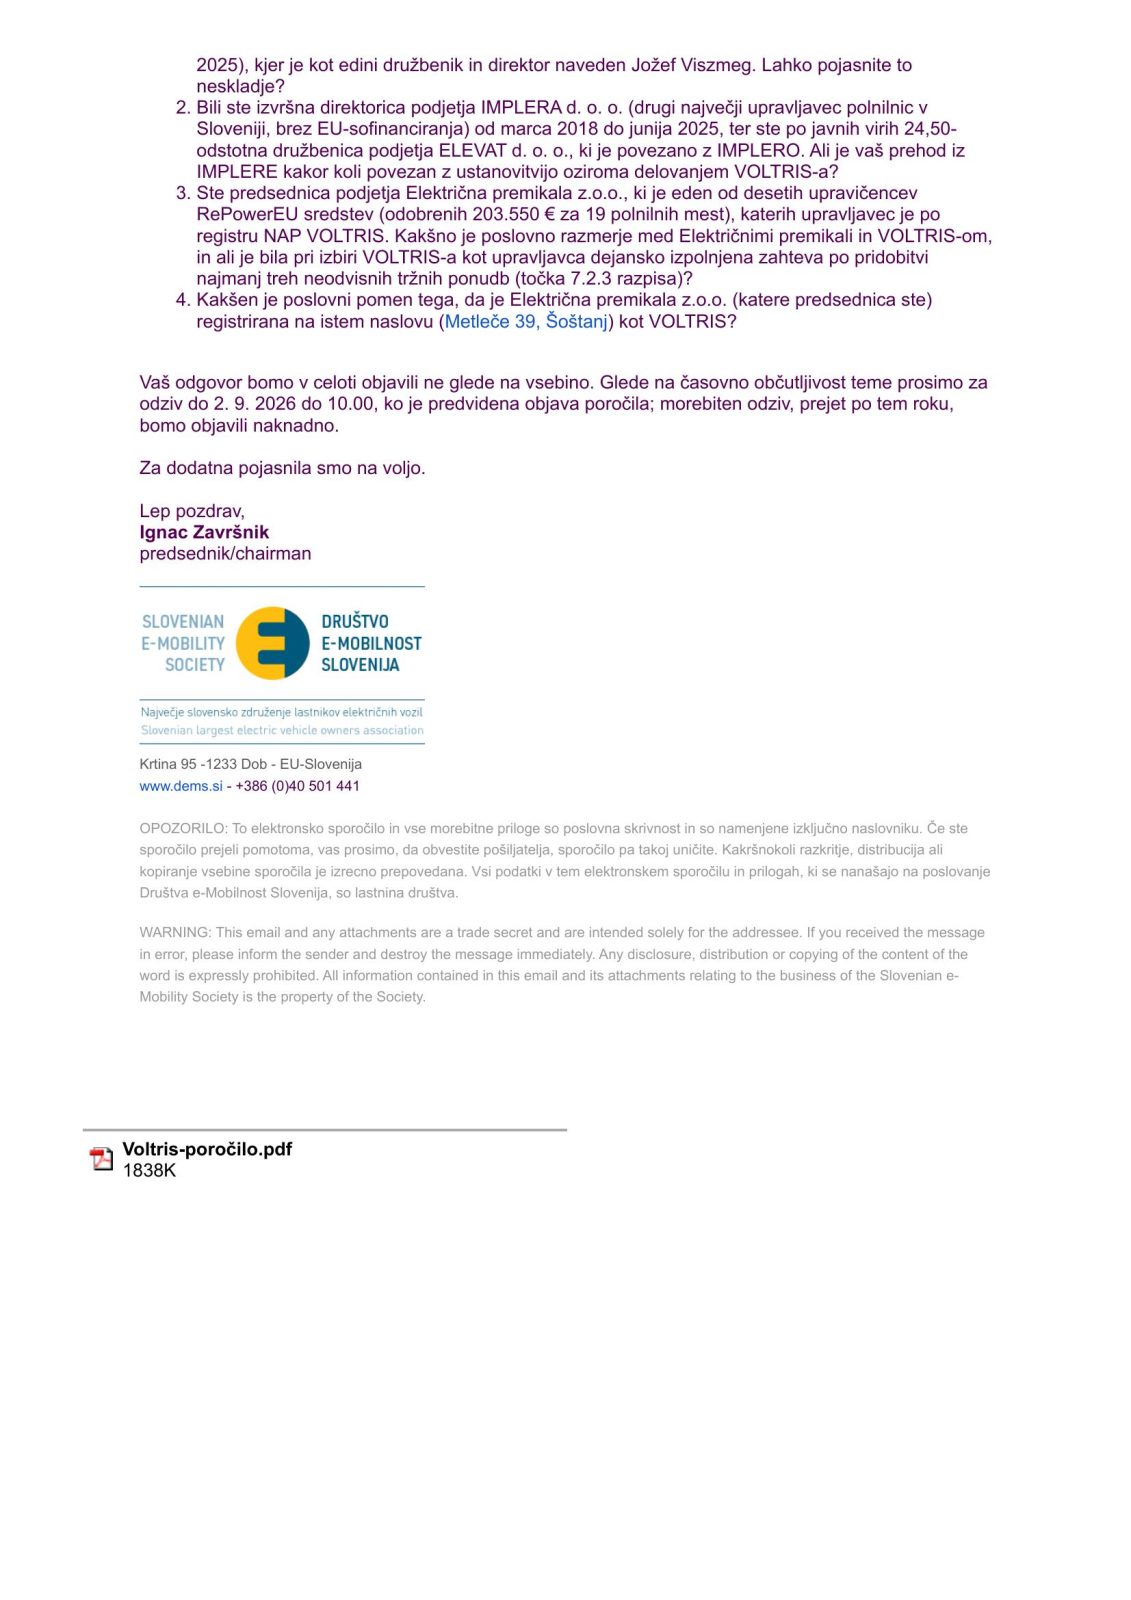
Sam Voltris na vprašanja ni ostal brez odgovora, a previdnost je na mestu že pri viru: odgovor ni prišel z uradnega naslova podjetja niti v istem nizu sporočil kot prvotno vprašanje, temveč tik pred rokom z zasebnega naslova na Gmailu. Podpisan je bil kot direktor Jožef Viszmeg, ki je pojasnil, da podjetje v Sloveniji ne poseduje nobene polnilnice, gre zgolj za pogodbeno vlogo upravljavca (CPO/MSP), plačano iz deleža ustvarjenega prometa, ne iz sredstev razpisa ali proračuna. Odgovor navaja tudi konkretne cene polnjenja (AC približno 0,23–0,25 €/kWh, DC 0,34 €/kWh) in poslovne cilje (vsaj 500 upravljanih mest do konca 2026, več kot 1.000 v letu 2027). DeMS ni mogel neodvisno preveriti niti vsebine teh navedb niti tega, da odgovor dejansko izvira od Viszmega, zato jih navajamo kot navedbe, pripisane Voltrisu, ne kot ugotovljena dejstva; celotna izmenjava, vključno z odzivoma Jožefa Viszmega in ministrstva, je objavljena v izvirnem poročilu. [7]
Tudi na novo priključena AC-mesta v letu 2026 dosegajo povprečno le 11,6 kW, manj kot v obdobju 2023–2025 (17–18 kW). Vzorec je nacionalen, ne le Voltrisov.


Baterije: tehnologija čaka na pravo ceno
Tu je poročilo najbolj neposredno. Agencija je izdelala študijo primera na enem gospodinjskem odjemalcu s samooskrbo in domačim hranilnikom (5 kW / 10 kWh); gre za en ilustrativen primer, ne za povprečje vseh gospodinjstev s hranilnikom. [3]
Hranilnik dela le deset ciklov letno, uporabljen zgolj za zniževanje dogovorjene moči. Investicije ne pokrije.
Aktivni in dinamični model sta bila dražja: nakupne cene v konicah so visoke, prodajne cene oddane energije nizke.
Na sistemski ravni pa baterije že opravljajo težko delo. Prevzem iz baterijskih hranilnikov v omrežje je v enem letu zrasel s 40 na 49 GWh. Med šestimi agregatorji na trgu prožnosti hranilniki predstavljajo le 21 od 1.912 vključenih uporabnikov, a k trgovani energiji agregacije (255 GWh) prispevajo 20,4 %, s približno petkratno rastjo glede na leto prej. Majhno število enot, nesorazmerno velik učinek. [3]
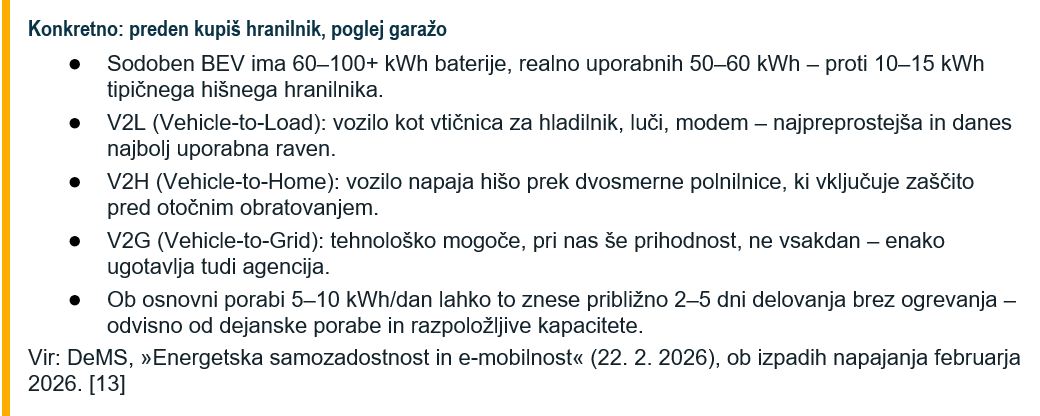
Če gospodinjstvo že ima BEV, je vprašanje drugačno: ali sploh potrebuje ločen hranilnik ali le pravo dvosmerno polnilnico? Baterija je pogosto že parkirana pred hišo; vprašanje je le, ali jo znamo uporabiti.
Kaj to pomeni za nas

Slovenija ima tri vzporedne zgodbe, ki se šele učijo govoriti druga z drugo:
raste eksponentno in je pravkar zamenjala pravila igre.
je na papirju pripravljena na več avtomobilov, kot jih vozimo, a njena kakovost je neenakomerna.
že sedijo v garažah in čakajo na ceno, pri kateri se splačajo.
Podatki Agencije potrjujejo del izzivov, ki jih izpostavljamo. Ne dokazujejo pa, da so konkretni ukrepi, od domačih baterij do drugačne razporeditve polnilne infrastrukture, nujno ekonomsko najboljša rešitev za vsako gospodinjstvo ali lokacijo. To ostaja odprto vprašanje, ki presega eno samo letno poročilo.
Preberite tudi
Ukinitev e-subvencij lahko prinese do 35 milijonov manj DDV ›Polnilnice: kdo jih ima, kdo jih nima ›Predsednik DeMS – Društva e-Mobilnost Slovenija. V e-mobilnosti dejaven od leta 2003, deluje tudi kot neodvisni ocenjevalec polnilne infrastrukture. Za predstavitev na EVS37 v Seulu (2024) je prejel nagrado za najboljšo ustno predstavitev na temo polnilne infrastrukture; predaval je tudi na EVS38 v Göteborgu (2025).
Viri (14)
- ACEA: New car registrations +1.8 % in 2025; battery-electric 17.4 % market share (27. 1. 2026)
- DeMS: Električna mobilnost v Sloveniji 2026 (25. 2. 2026)
- Agencija za energijo: Poročilo o stanju na področju energetike v Sloveniji v letu 2025
- RTV SLO: Julija v Sloveniji prodanih za osmino več avtomobilov
- SURS: Število novih električnih osebnih avtomobilov podvojeno
- Uredba (EU) 2023/1804 (AFIR)
- DeMS: Od nič do enega največjih, hitri vzpon Voltrisa (2. 9. 2026)
- European Alternative Fuels Observatory (EAFO): Slovenia
- e-transport.si: Prve ultra hitre polnilnice za električne tovornjake v Sloveniji
- DeMS: Ocenjevanje javne polnilne infrastrukture v letu 2025
- nap.si: Nacionalna točka dostopa
- DeMS: Interaktivni zemljevid javnih polnilnih mest
- DeMS: Energetska samozadostnost in e-mobilnost (22. 2. 2026)
- DeMS (Alan Orlič): Ukinitev e-subvencij lahko prinese do 35 milijonov manj DDV (20. 8. 2026)
Kje so polnilnice z dovolj moči?
Na naši karti filtrirate po moči polnjenja, priključku in upravljavcu.